Chúng ta đã nói riêng lẻ về từng mảnh của bức tranh dự toán: Thông tư 39/2026 quy định nhóm chi phí nào được chi, Quyết định 671 hướng dẫn cách định giá phần mềm, Luật Đầu tư công và Nghị định 73/2019 quy định quy trình phê duyệt. Nhưng khi thực sự ngồi xuống lập dự toán cụ thể, câu hỏi không phải là “văn bản nào nói gì”, mà là “tôi nên bắt đầu từ đâu, làm theo thứ tự nào, và ai cần tham gia vào từng bước”. Bài viết này ghép các mảnh đó lại thành một quy trình hoàn chỉnh, dễ theo, cho cả hai khối: cơ quan nhà nước và doanh nghiệp.
Vì sao dự toán chuyển đổi số khó hơn dự toán thông thường?
Một dự toán mua sắm vật tư thông thường có thể tham chiếu giá thị trường, báo giá nhà cung cấp, và gần như xong. Dự toán chuyển đổi số khó hơn vì ba lý do: phần lớn chi phí (phần mềm, dữ liệu, tư vấn) không có giá niêm yết cố định; dự án thường kéo dài nhiều giai đoạn với chi phí phát sinh khó lường trước ngay từ đầu; và với khu vực công, dự toán còn phải khớp đúng với quy trình phê duyệt đầu tư công, chứ không chỉ là một con số hợp lý về mặt kỹ thuật.
Quy trình lập dự toán cho cơ quan nhà nước: năm bước
Bước 1: Xác định rõ mục tiêu và phạm vi trước khi tính bất kỳ con số nào. Nhiều dự toán bị sai ngay từ bước này vì phạm vi dự án chưa rõ: hệ thống sẽ phục vụ bao nhiêu người dùng, kết nối với những hệ thống nào, có bao gồm đào tạo vận hành hay không. Càng mơ hồ ở bước này, càng dễ phải điều chỉnh dự toán giữa chừng sau này.
Bước 2: Bóc tách chi phí theo đúng bảy nhóm đã quy định tại Thông tư 39/2026. Thay vì gộp chung “chi phí triển khai hệ thống” thành một dòng, cần tách riêng: hạ tầng, mua sắm/thuê dịch vụ, vận hành-bảo trì, đào tạo, tư vấn chiến lược… Việc bóc tách đúng nhóm không chỉ giúp hồ sơ dễ được duyệt hơn, mà còn giúp chính đơn vị kiểm soát chi phí tốt hơn trong quá trình triển khai.
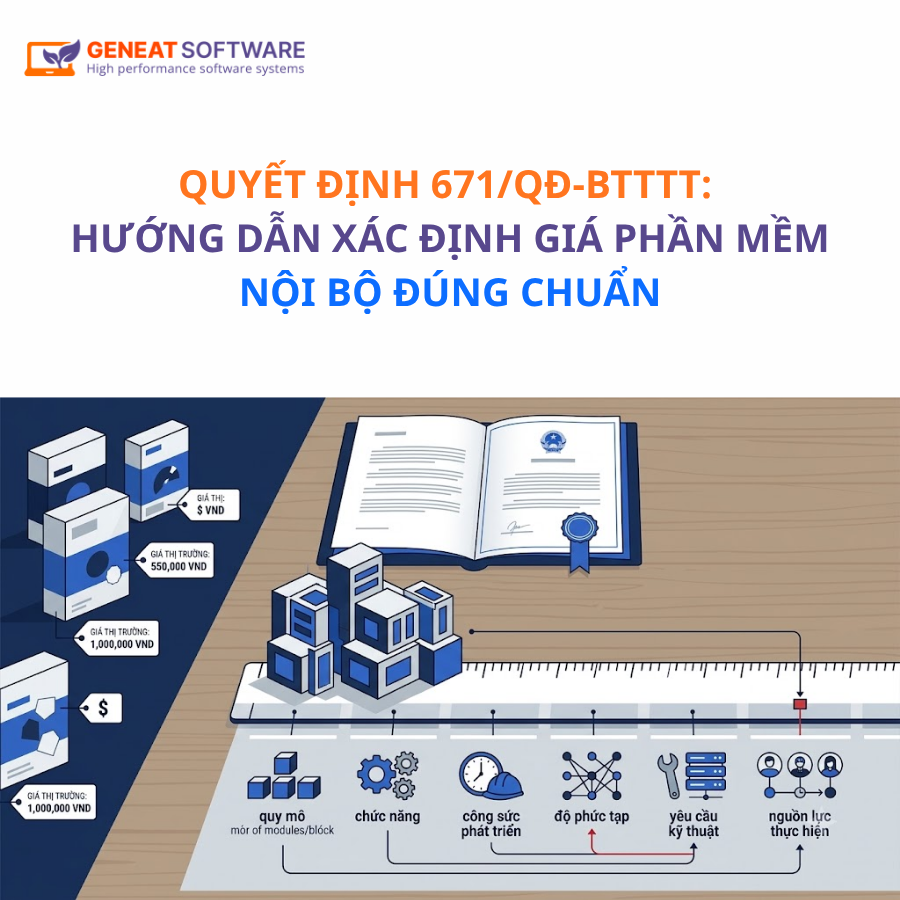
Bước 3: Với hạng mục phần mềm nội bộ, áp dụng phương pháp định giá theo Quyết định 671. Đây là bước hay bị bỏ qua nhất trong thực tế. Nhiều đơn vị chỉ lấy thẳng báo giá của nhà cung cấp mà không bóc tách theo khối lượng chức năng, thời gian nhân công như đã nói ở bài về Quyết định 671. Làm đúng bước này ngay từ đầu giúp tránh phải giải trình lại khi thẩm định hoặc quyết toán.
Bước 4: Xác định dự án thuộc nhóm A, B hay C và cấp thủ tục tương ứng theo Luật Đầu tư công và Nghị định 73/2019. Việc này quyết định dự toán cần đi kèm báo cáo nghiên cứu khả thi đầy đủ hay chỉ cần báo cáo kinh tế – kỹ thuật đơn giản hơn. Làm sai cấp thủ tục là nguyên nhân phổ biến khiến hồ sơ bị trả lại, dù con số dự toán không hề sai.
Bước 5: Chuẩn bị phần giải trình đi kèm, đặc biệt nếu có hạng mục thuê tư vấn ngoài. Một dự toán tốt không chỉ có con số mà có cả phần giải trình: vì sao cần khoản chi này, vì sao mức chi phí này là hợp lý, và nếu thuê tư vấn ngoài thì phạm vi công việc, sản phẩm bàn giao là gì, đúng yêu cầu đã nói ở bài Thông tư 39/2026.
Quy trình lập dự toán cho doanh nghiệp: bốn bước
Doanh nghiệp không bị ràng buộc bởi quy trình đầu tư công, nên quy trình gọn hơn, nhưng vẫn cần đủ chặt chẽ để tránh đầu tư sai hướng hoặc vượt ngân sách giữa chừng.
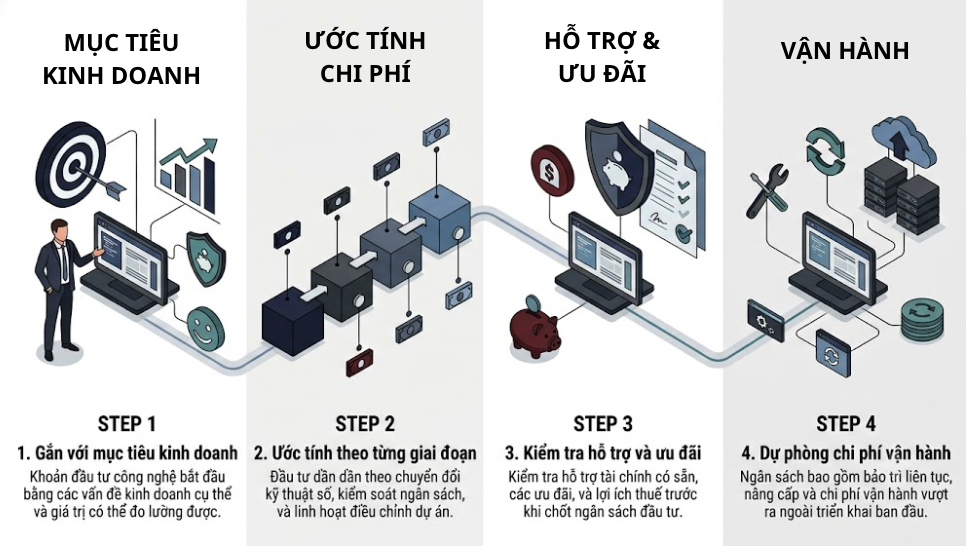
Bước 1: Gắn dự toán với mục tiêu kinh doanh cụ thể, không phải “đầu tư công nghệ cho có”. Trước khi tính chi phí, cần trả lời được: khoản đầu tư này giải quyết vấn đề kinh doanh gì, dự kiến mang lại giá trị gì (tiết kiệm chi phí vận hành, tăng doanh thu, cải thiện trải nghiệm khách hàng). Đây là điểm khác biệt lớn nhất so với khu vực công: dự toán doanh nghiệp cần trả lời được câu hỏi hiệu quả đầu tư, chứ không chỉ câu hỏi tuân thủ.
Bước 2: Ước tính chi phí theo giai đoạn thay vì trọn gói ngay từ đầu. Với các dự án lớn, nên chia dự toán theo từng giai đoạn triển khai, như đã nói ở phần quy trình tư vấn Geneat dành cho doanh nghiệp. Cách làm này vừa dễ kiểm soát ngân sách, vừa cho phép điều chỉnh hướng đi sau mỗi giai đoạn dựa trên kết quả thực tế, thay vì cam kết toàn bộ ngân sách ngay từ đầu cho một kế hoạch chưa được kiểm chứng.
Bước 3: Kiểm tra xem có khoản nào đủ điều kiện hưởng hỗ trợ, ưu đãi hay không trước khi chốt dự toán. Nếu doanh nghiệp đang phát triển sản phẩm số mới, có thể đủ điều kiện nhận hỗ trợ tới 30% chi phí đầu tư theo Nghị định 224/2026; nếu có đầu tư nghiên cứu phát triển ở mức đáng kể, có thể đủ điều kiện hưởng ưu đãi thuế theo Luật Công nghệ cao. Bỏ qua bước kiểm tra này đồng nghĩa với việc tự làm dự toán “đắt” hơn mức cần thiết.
Bước 4: Dự phòng cho chi phí vận hành, bảo trì sau khi hệ thống đi vào sử dụng, không chỉ chi phí triển khai ban đầu. Một lỗi rất phổ biến ở doanh nghiệp là dự toán chỉ tính đến lúc hệ thống chạy được, quên mất chi phí vận hành, bảo trì, nâng cấp hàng năm sau đó, khiến ngân sách năm sau bị động vì một khoản chi lẽ ra đã có thể lường trước.
Một bản dự toán tốt, nhìn từ ba góc độ khác nhau
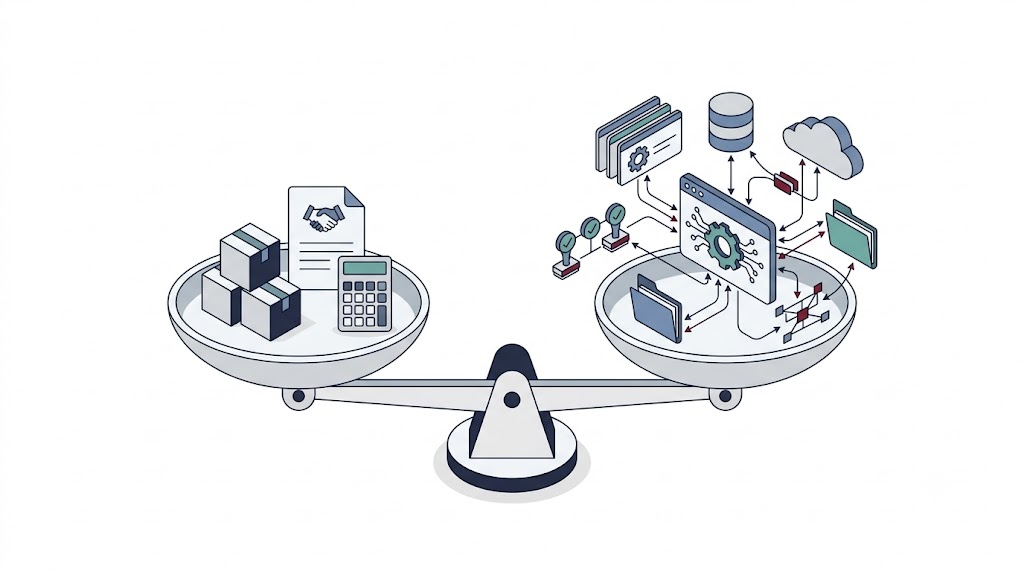
Dù là khu vực công hay doanh nghiệp, một bản dự toán chuyển đổi số thực sự vững chắc cần đứng vững được dưới cả ba góc nhìn sau. Thiếu một trong ba, dự toán vẫn có nguy cơ bị vướng ở đâu đó.
Nhìn từ góc độ kế toán, tài chính: mỗi khoản chi có căn cứ rõ ràng (báo giá, thẩm định giá, tham chiếu gói tương tự), đúng nhóm chi phí quy định, có thể đối chiếu và quyết toán được sau này.
Nhìn từ góc độ kỹ thuật: khối lượng công việc được ước tính hợp lý so với phạm vi thực tế của hệ thống, không đánh giá thấp độ phức tạp khiến sau này phát sinh chi phí ngoài dự toán.
Nhìn từ góc độ pháp lý, thủ tục: đúng cấp phê duyệt theo quy mô dự án (với khu vực công), đúng thẩm quyền, đúng trình tự các bước cần hoàn thành trước khi giải ngân.
Phần lớn các bản dự toán bị trả lại hoặc gặp trục trặc không phải vì sai ở cả ba góc độ, mà thường chỉ sai hoặc thiếu ở một góc, và đó thường là góc mà người lập dự toán ít chuyên môn nhất. Một kế toán giỏi có thể bỏ sót yếu tố kỹ thuật; một kỹ sư giỏi có thể bỏ sót yêu cầu thủ tục pháp lý. Đây chính xác là lý do một bản dự toán tốt hiếm khi là sản phẩm của một người làm một mình.
Geneat có thể hỗ trợ gì cho anh chị
Geneat tham gia trực tiếp vào quá trình lập dự toán ở cả ba góc độ nói trên: không chỉ rà soát về mặt tài chính, mà còn đánh giá tính hợp lý về mặt kỹ thuật và đảm bảo đúng trình tự thủ tục pháp lý, để bản dự toán khi trình lên chỉ cần được duyệt một lần thay vì phải giải trình bổ sung nhiều vòng.
Nội dung bài viết mang tính tổng hợp, tham khảo dựa trên các văn bản pháp luật hiện hành liên quan đến dự toán chuyển đổi số và các nguồn thông tin công khai, không thay thế cho tư vấn pháp lý chính thức.
Quy định pháp luật có thể được sửa đổi, bổ sung theo thời gian; để có thông tin áp dụng chính xác cho trường hợp cụ thể của đơn vị mình, quý anh/chị vui lòng liên hệ Geneat để được tư vấn trực tiếp.